
- Festgeld anlegen: Mehr Zinsen, wenn du dein Geld nicht sofort brauchst Festgeld bringt dir einen festen Zinssatz bei voller Einlagensicherung. So findest du die richtige Laufzeit und holst mehr raus als mit Tag…
- Haushaltsbuch & Budget erstellen: In 4 Wochen zum System Haushaltsbuch ohne Bonsammeln: Kassensturz aus Kontoauszügen, passende Budget-Methode und Unterkonten, die das Budget tragen.
- Kreditkarte, Debitkarte & Mobile Payment: Die richtige Kombi Girocard, Debit- und Kreditkarte, Wallet: welche Kombination du brauchst, was Karten kosten und was bei Verlust zu tun ist.
Festgeldkonto vergleichen
Laufzeit nach deinen Plänen wählen, Zinszahlung, Verlängerung und Einlagensicherung prüfen.
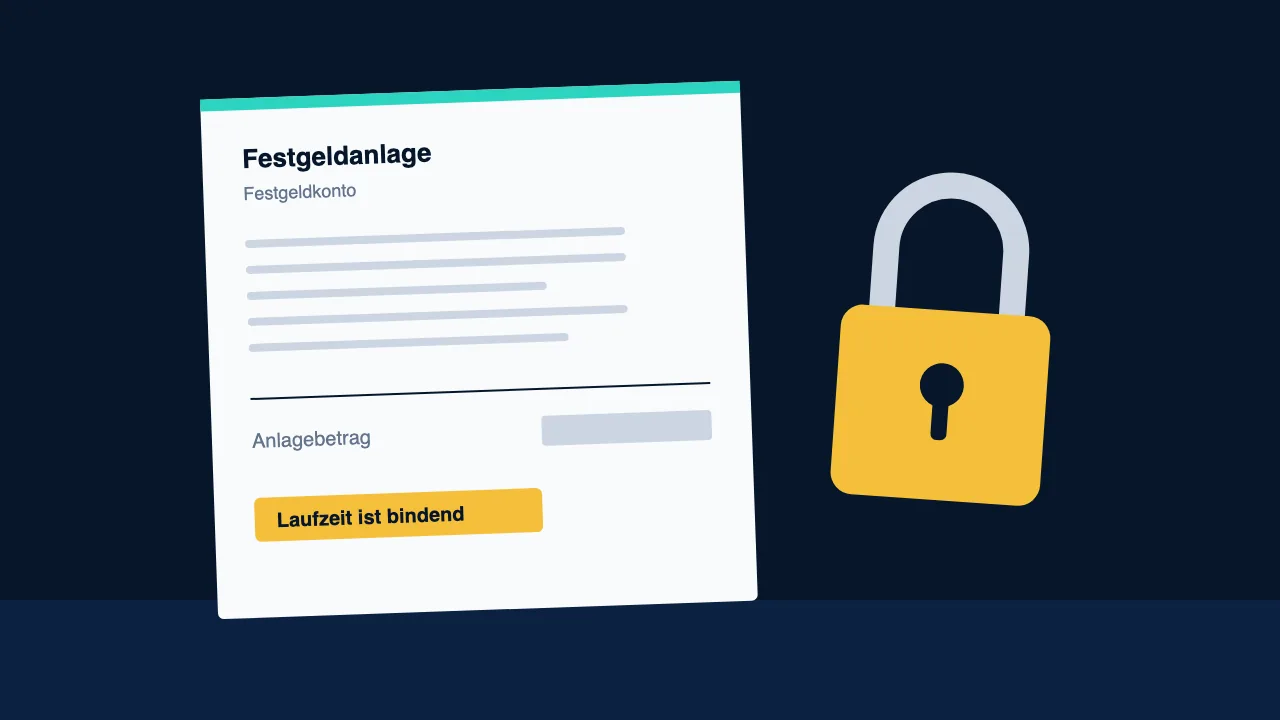
Bevor du einen Zins anklickst: Überleg, ab wann du das Geld sicher wieder brauchst. Genau diese Laufzeit stellst du im Rechner ein, denn vor dem Ende kommst du beim Festgeld in der Regel nicht an dein Geld.
Direkt zum Anbieter
* Affiliate-Link: Schließt du darüber einen Vertrag ab oder kaufst etwas, erhalten wir eine Provision vom Anbieter. Für dich entstehen keine Nachteile beim Preis.
Wann Festgeld zu dir passt
Festgeld ist Geld, das du für eine feste Zeit verleihst, zum Beispiel für ein, zwei oder fünf Jahre. Dafür bekommst du einen Zins, der über die ganze Laufzeit garantiert ist. Das passt, wenn:
- du einen Betrag hast, den du in dieser Zeit sicher nicht brauchst,
- du kein Risiko an der Börse willst,
- du dir einen Zins sichern willst, falls die Zinsen später fallen.
Für den Notgroschen ist Festgeld nicht geeignet, der gehört aufs Tagesgeld, damit du jederzeit herankommst.
Die wichtigste Entscheidung: die Laufzeit
Längere Laufzeiten haben nicht immer höhere Zinsen. Je nach Zinsumfeld gibt es kurze Laufzeiten, die genauso viel oder mehr bringen als lange. Schau im Rechner deshalb mehrere Laufzeiten an und frag dich: Wie sicher bin ich, dass ich das Geld so lange nicht brauche? Eine vorzeitige Kündigung ist beim Festgeld meist ausgeschlossen. Wenn eine Bank sie doch erlaubt, kostet es in der Regel Zinsen.
Treppe statt alles auf einmal
Ein einfacher Trick: Verteil das Geld auf mehrere Laufzeiten, etwa je ein Drittel auf ein, zwei und drei Jahre. Dann wird jedes Jahr ein Teil frei. Du bleibst flexibler und kannst den frei werdenden Teil zu den dann aktuellen Zinsen neu anlegen.
So liest du die Ergebnisse im Rechner
- Zinssatz pro Jahr: Der Zins wird immer pro Jahr angegeben, auch bei kurzen Laufzeiten. Bei sechs Monaten bekommst du ungefähr die Hälfte.
- Zinszahlung: Manche Banken zahlen die Zinsen jährlich aus, andere erst am Ende. Das ist für die Steuer wichtig, siehe unten.
- Mindestanlage: Manche Angebote gelten erst ab einem bestimmten Betrag.
- Land der Bank: Viele hohe Zinsen kommen von Banken aus anderen EU-Ländern, oft vermittelt über Zinsplattformen.
Wie sicher ist Festgeld?
In der EU sind Einlagen pro Kunde und Bank bis 100.000 Euro gesetzlich gesichert. Bei Banken aus anderen EU-Ländern gilt die Sicherung des jeweiligen Landes. Die Höhe ist dieselbe, im Ernstfall kann die Auszahlung aber länger dauern. Wenn du mehr als 100.000 Euro anlegen willst, verteil es auf mehrere Banken. Und denk daran: Zinsen zählen zur gesicherten Summe dazu.
Steuern auf Festgeldzinsen
Zinsen sind Kapitalerträge. Bis zum Sparer-Pauschbetrag von 1.000 Euro im Jahr (2.000 Euro für zusammen veranlagte Paare) bleiben sie steuerfrei, wenn du einen Freistellungsauftrag erteilst. Werden die Zinsen erst am Ende einer mehrjährigen Laufzeit ausgezahlt, fallen sie steuerlich in ein einziges Jahr. Dann kann dein Pauschbetrag in diesem Jahr überschritten werden. Jährliche Zinszahlung verteilt die Erträge auf mehrere Jahre.
Bei Banken ohne deutsche Niederlassung wird meist keine Steuer automatisch abgeführt. Dann musst du die Zinsen selbst in der Steuererklärung angeben.
Stolperfallen
- Automatische Verlängerung: Manche Banken legen das Geld nach Ablauf automatisch neu an, oft zum dann gültigen, vielleicht schlechteren Zins. Prüf die Bedingungen und trag dir das Laufzeitende in den Kalender.
- Kein Zugriff bei Notfällen: Leg nur Geld fest, das du wirklich nicht brauchst.
- Inflation: Ein fester Zins unter der Inflationsrate bedeutet, dass dein Geld an Kaufkraft verliert. Festgeld sichert den Betrag, nicht die Kaufkraft.
- Kontoeröffnung dauert: Bei neuen Banken und Zinsplattformen brauchst du eine Identitätsprüfung. Plane ein paar Tage ein, bevor das Geld angelegt ist.
Festgeld oder Alternativen?
Für Geld, das du in den nächsten Jahren für eine Anschaffung brauchst, ist Festgeld eine solide Wahl. Für Vermögensaufbau über zehn Jahre und mehr kann ein breit gestreuter ETF in einem Depot mehr bringen, dafür schwankt der Wert. Das ist keine Anlageberatung, sondern eine Abwägung, die du für dich treffen musst.
So legst du an
- Laufzeit festlegen, die zu deinen Plänen passt.
- Im Rechner Angebote für diese Laufzeit vergleichen und Zinszahlung sowie Verlängerung prüfen.
- Konto eröffnen, Identität bestätigen und Freistellungsauftrag erteilen.
- Geld vom Referenzkonto überweisen und das Laufzeitende notieren.
Was der Rechner nicht zeigt
Der Rechner zeigt viele, aber nicht alle Banken. Zinsen ändern sich oft, prüf das Angebot direkt bei der Bank. Deine Zinsen bleiben gleich.
Häufige Fragen
Kann ich Festgeld vorzeitig kündigen?
In der Regel nicht. Einige Banken erlauben es gegen Zinsverlust. Leg deshalb nur Geld fest, das du während der Laufzeit sicher nicht brauchst.
Wie sicher ist Festgeld?
In der EU sind Einlagen bis 100.000 Euro pro Kunde und Bank gesetzlich gesichert. Bei Banken aus anderen EU-Ländern gilt die Sicherung des jeweiligen Landes.
Was passiert am Ende der Laufzeit?
Das Geld wird samt Zinsen auf dein Referenzkonto überwiesen oder, je nach Bank, automatisch neu angelegt. Prüf die Bedingungen vor dem Abschluss.
Muss ich Festgeldzinsen versteuern?
Ja, über dem Sparer-Pauschbetrag von 1.000 Euro pro Jahr (2.000 Euro für zusammen veranlagte Paare). Werden Zinsen erst am Ende ausgezahlt, fallen sie steuerlich in ein Jahr.
Lohnt sich eine lange Laufzeit?
Nicht automatisch. Eine lange Laufzeit lohnt sich nur, wenn ihr Zins spürbar über dem kürzerer Laufzeiten liegt und du das Geld so lange sicher nicht brauchst. Eine Treppe aus mehreren kürzeren Laufzeiten hält dich flexibler. Im Vergleich liegt der höchste Zins für 12 Monate aktuell bei 3,40 % p. a., für 36 Monate bei 3,75 % p. a. Bringt die längere Laufzeit kaum mehr, nimm die kürzere.
Stand: