
- Haushaltsbuch & Budget erstellen: In 4 Wochen zum System Haushaltsbuch ohne Bonsammeln: Kassensturz aus Kontoauszügen, passende Budget-Methode und Unterkonten, die das Budget tragen.
- Kreditkarte, Debitkarte & Mobile Payment: Die richtige Kombi Girocard, Debit- und Kreditkarte, Wallet: welche Kombination du brauchst, was Karten kosten und was bei Verlust zu tun ist.
- Dispo & Konsumschulden loswerden: Dein 12-Monats-Plan Raus aus dem Dispo: Kassensturz, sechs Hebel, Umschuldung und ein Rechenbeispiel. Dazu: wann eine Schuldnerberatung hilft.
Gemeinschaftskonto vergleichen
Kosten, zweite Karte und App-Zugang prüfen, Oder- und Und-Konto unterscheiden.
Setzt euch vorher kurz zusammen: Welche Kosten sollen über das gemeinsame Konto laufen, und wie viel zahlt jeder monatlich ein? Diesen Betrag gebt ihr im Rechner als Geldeingang an, denn davon hängt bei vielen Banken ab, ob das Konto kostenlos ist.
Direkt zum Anbieter
* Affiliate-Link: Schließt du darüber einen Vertrag ab oder kaufst etwas, erhalten wir eine Provision vom Anbieter. Für dich entstehen keine Nachteile beim Preis.
Wofür ein Gemeinschaftskonto gut ist
Miete, Strom, Einkäufe, Versicherungen: Wer zusammenlebt, hat gemeinsame Fixkosten. Ein Gemeinschaftskonto bündelt sie. Jeder zahlt seinen Anteil per Dauerauftrag ein, die gemeinsamen Rechnungen gehen von dort ab. Bewährt hat sich das Drei-Konten-Modell: zwei eigene Konten für persönliche Ausgaben und ein gemeinsames für den Haushalt. So bleibt jedem ein eigener Spielraum, und niemand muss jede Ausgabe erklären.
Wie viel jeder einzahlt, ist eure Sache. Manche teilen hälftig, andere nach Einkommen. Wichtig ist, dass ihr das vorher besprecht und nicht erst, wenn das Konto leer ist. Welche Kontomodelle es für Paare und Familien noch gibt, steht im Ratgeber Kontomodelle für Singles, Paare und Familien.
Oder-Konto oder Und-Konto?
- Oder-Konto: Jeder darf allein verfügen, also überweisen, abheben und mit der Karte zahlen. Das ist im Alltag praktisch und bei Paaren der Normalfall.
- Und-Konto: Ihr könnt nur gemeinsam verfügen. Das ist umständlich und passt eher für Konten, die bewusst nicht angetastet werden sollen, etwa bei einer Erbengemeinschaft.
Beim Dispo haftet ihr in der Regel beide für den vollen Betrag, als Gesamtschuldner (§ 427 BGB), auch wenn nur einer überzogen hat. Wer das nicht will, lässt den Dispo auf dem Gemeinschaftskonto gar nicht erst einrichten. Und: Hat einer von euch Schulden, können Gläubiger auch das Gemeinschaftskonto pfänden.
Worauf du im Vergleich achten solltest
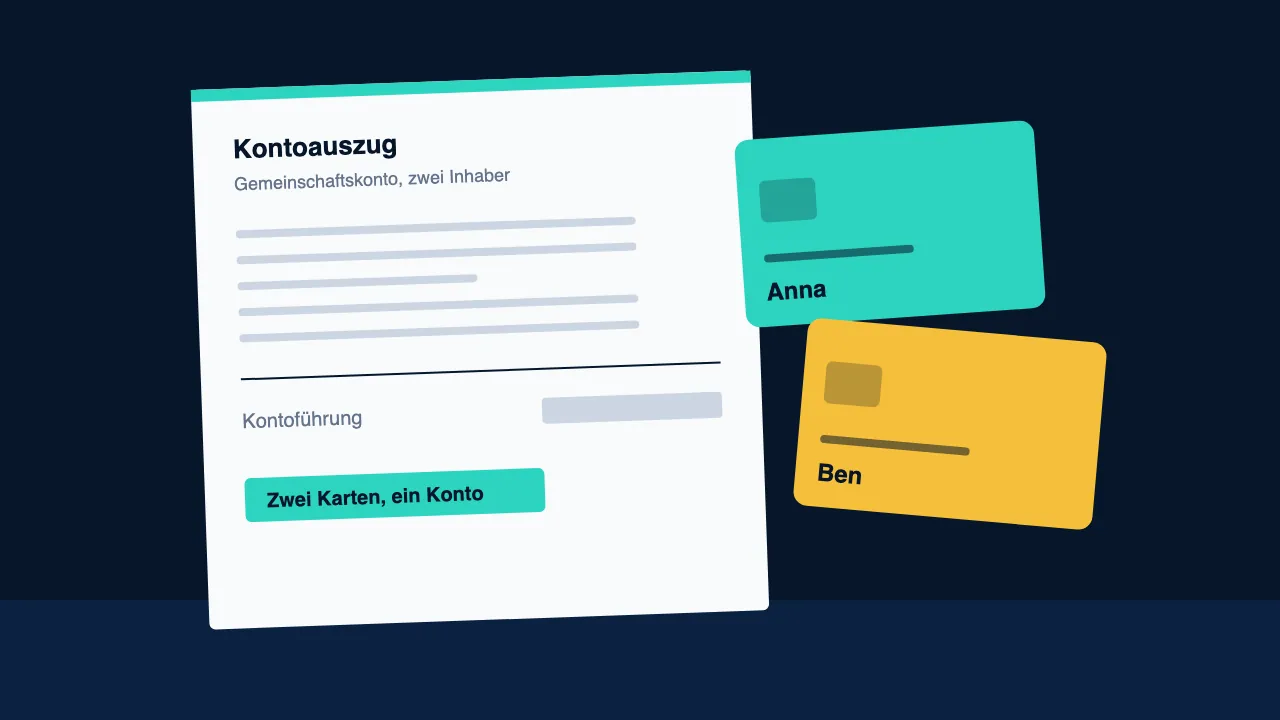
- Kontoführung: Manche Banken bieten Gemeinschaftskonten kostenlos an, andere verlangen eine Gebühr oder knüpfen das kostenlose Konto an einen Mindestgeldeingang. Prüf, ob eure Daueraufträge die Bedingung jeden Monat sicher erfüllen.
- Zwei Karten: Jeder sollte eine eigene Karte bekommen. Kostet die zweite extra?
- Zwei App-Zugänge: Jeder braucht einen eigenen Login, damit ihr keine Passwörter teilen müsst.
- Unterkonten: praktisch für Urlaub, Auto oder Rücklagen.
- Eröffnung: Bei vielen Banken müssen sich beide per Video-Ident legitimieren, teils nacheinander. Plant dafür etwas Zeit ein.
Der Rechner ist schon auf Paare eingestellt. Gebt als Geldeingang den Betrag an, der wirklich auf das gemeinsame Konto fließt, nicht euer gesamtes Einkommen.
Einlagensicherung beim Gemeinschaftskonto
Guthaben ist pro Kunde und Bank bis 100.000 Euro gesetzlich gesichert (§ 8 EinSiG). Beim Gemeinschaftskonto zählt der Anteil jedes Inhabers (§ 7 Abs. 4 EinSiG). Dieser Anteil wird mit euren übrigen Guthaben bei derselben Bank zusammengerechnet. Fürs Haushaltskonto spielt das selten eine Rolle, für größere Rücklagen schon.
Steuern: Freistellungsauftrag und Schenkung
Zinsen auf dem gemeinsamen Konto sind Kapitalerträge. Zusammen veranlagte Ehepaare haben einen gemeinsamen Sparer-Pauschbetrag von 2.000 Euro im Jahr, alle anderen 1.000 Euro pro Person (§ 20 Abs. 9 EStG). Ehepaare können für das Gemeinschaftskonto einen gemeinsamen Freistellungsauftrag erteilen. Für unverheiratete Paare geht das bei einem Gemeinschaftskonto nicht. Zu viel gezahlte Steuer holt ihr euch dann über die Steuererklärung zurück. Wer zinsbringend spart, legt das Geld ohne Trauschein besser auf ein eigenes Tagesgeldkonto.
Weniger bekannt: Zahlt einer deutlich mehr ein als der andere, kann das Finanzamt das als Schenkung werten, weil beim Oder-Konto beide über das Guthaben verfügen können. Für Ehe- und eingetragene Lebenspartner gilt ein Freibetrag von 500.000 Euro, für unverheiratete Paare nur 20.000 Euro, jeweils zusammengerechnet über zehn Jahre (§ 16 ErbStG). Fürs Haushaltsgeld ist das kein Thema, für größere Ersparnisse schon.
Wenn ihr euch trennt
Beim Oder-Konto kann jeder weiter allein verfügen, notfalls auch über das ganze Guthaben. Bei Streit könnt ihr bei vielen Banken verlangen, dass nur noch gemeinsam verfügt werden darf. Danach: Daueraufträge umstellen, Restguthaben aufteilen, Konto kündigen. Stirbt einer von euch, kann der andere beim Oder-Konto meist weiter verfügen. Die Erben treten aber an die Stelle des Verstorbenen und haben Anspruch auf seinen Anteil.
Typische Fallen
- Kostenlos nur unter Bedingungen: Fällt ein Geldeingang weg, etwa in der Elternzeit, wird das Konto plötzlich kostenpflichtig.
- Dispo ohne Absprache: Einer überzieht, beide haften.
- Neukundenbonus: Prämien gelten oft nur für Einzelkonten. Lies die Bedingungen.
Was der Rechner nicht zeigt
Der Rechner zeigt viele Banken, aber nicht alle. Regionale Sparkassen und Genossenschaftsbanken fehlen oft. Konditionen ändern sich, lest das Preis- und Leistungsverzeichnis vor der Eröffnung.
Sucht jeder noch ein eigenes Konto, hilft der Girokonto-Vergleich.
Häufige Fragen
Haften beide für den Dispo auf dem Gemeinschaftskonto?
In der Regel ja. Wer gemeinsam einen Kontovertrag schließt, haftet als Gesamtschuldner (§ 427 BGB), also für den vollen Betrag, auch wenn nur einer überzogen hat. Wer das vermeiden will, verzichtet auf den Dispo.
Können auch unverheiratete Paare ein Gemeinschaftskonto eröffnen?
Ja, die meisten Banken eröffnen Gemeinschaftskonten unabhängig vom Familienstand. Unverheiratete Paare können aber keinen gemeinsamen Freistellungsauftrag dafür erteilen und haben bei der Schenkungsteuer nur einen Freibetrag von 20.000 Euro.
Wie hoch ist ein Gemeinschaftskonto bei einer Bankpleite gesichert?
Bis 100.000 Euro pro Kunde und Bank. Beim Gemeinschaftskonto zählt der Anteil jedes Inhabers (§ 7 Abs. 4 EinSiG), zusammengerechnet mit seinen übrigen Guthaben bei derselben Bank.
Was ist der Unterschied zwischen Oder-Konto und Und-Konto?
Beim Oder-Konto darf jeder allein verfügen, beim Und-Konto nur beide gemeinsam. Für Paare ist das Oder-Konto im Alltag praktischer.
Stand: